Domain pterostilbene.de kaufen?
Wir ziehen mit dem Projekt
pterostilbene.de um.
Sind Sie am Kauf der Domain
pterostilbene.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pterostilbene.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
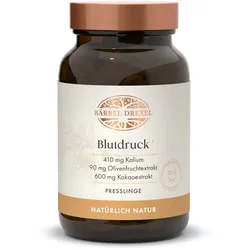
Blutdruck PresslingeMit Vitamin C, Kalium, Magnesium und Polyphenolen aus Pflanzenextrakten. Kalium trägt zur Aufrechterhaltung eines normalen Blutdrucks bei [1]. Olivenöl-Polyphenole, wie Hydroxytyrosol, tragen dazu bei, die Blutfette vor oxidativem Stress zu schützen [2].25,99 €*Versand: 2,90 €Sichere Weiterleitung zum Anbieter
-
Dr. Jacob's Blutdruck-Salz + Dr. Jacob's Blutdruck-TablettenAnwendungsgebiet von Dr. Jacob's Blutdruck-Salz + Dr. Jacob's Blutdruck-TablettenDr. Jacob's Blutdruck-Salz mit Kalium Salzersatz (250 g): Ernährungswissenschaftler empfehlen, auch in Bezug auf unseren Blutdruck, eine kaliumreiche, natriumarme Ernährung. Die Natriumreduktion und die Aufnahme von Kalium tragen zur Aufrechterhaltung eines normalen Blutdrucks bei. Mit Dr. Jacob's Blutdruck-Salz mit Kalium Salzersatz (250 g) fällt es leicht, die Zufuhr an Kalium zu steigern. Es kann wie Speisesalz verwendet werden und ist ideal für eine kochsalzreduzierte Ernährung geeignet. Tipps für eine kaliumreiche sowie natriumarme Ernährung: Vermeiden Sie möglichst verarbeitete Lebensmittel. Fertignahrung, Brot, Wurst, salzige Würzen und Knabberzeug sind die Hauptquellen für Salz. Achten Sie beim Einkauf auf die in den Nährwerttabellen angegebenen Salz- bzw. Natriumgehalte. Essen Sie ausreichend frisches Obst und Gemüse, Nüsse und Kräuter. Diese Lebensmittel sind besonders kaliumreich. Salzen Sie nicht beim Kochen, sondern erst am Tisch. So benötigt Ihre Mahlzeit für den gleichen Geschmack deutlich weniger Salz. Am besten kochen und backen Sie selbst! Dann wissen Sie sicher, was Sie essen. Dr. Jacob's Blutdruck-Tabletten Arginin Magnesium Kalium (126 stk): Mit den in Dr. Jacob's Blutdruck-Tabletten Arginin Magnesium Kalium (126 stk) enthaltenen Nährstoffen können Sie einen wissenschaftlich gesicherten Beitrag zu Ihrer Gesundheit und den folgenden normalen Körperfunktionen leisten: Aufrechterhaltung eines normalen Blutdrucks (Kalium) Herzfunktion (Vitamin B1) Kollagenbildung für die normale Funktion der Blutgefäße (Vitamin C) Säure-Basen-Stoffwechsel (Zink) Muskelfunktion und Nervensystem (Kalium + Magnesium) Energiestoffwechsel und Verminderung von Müdigkeit (Vitamin C + Vitamin B12) Homocystein-Stoffwechsel,19,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter



-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **

Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
INF Smart Armband: Herzfrequenz, Blutdruck, Sauerstoff, Remote-Gesundheit, Wasserdichter Fitness-TrackerVerfolgen Sie Ihre Gesundheit mit diesem Smart Armband Überwachen Sie Herzfrequenz, Blutdruck und Blutsauerstoff. Wasserdichtes Design, Fernüberwachung und kompatibel mit Huawei, Samsung, APPLE, Garmin Geräten. Ideal für IOS 10.0+ und Android 8.0+. Umfassende Gesundheitsüberwachung: Dieses Smart Armband bietet eine ganztägige Gesundheitsüberwachung, einschließlich Herzfrequenz, Blutdruck und Blutsauerstoffwerte. Bleiben Sie mit Echtzeitdaten auf dem 0,96-Zoll-Farbbildschirm über Ihr Wohlbefinden informiert. Es ist kompatibel mit Huawei, Samsung, APPLE und Garmin Geräten und gewährleistet eine nahtlose Integration in Ihr bestehendes Technologie-Ökosystem. Diese Funktion ermöglicht es Benutzern, ihre Gesundheit proaktiv zu verwalten und fundierte Lifestyle-Entscheidungen zu treffen, was ein gesünderes und aktiveres Leben fördert. Die gesammelten Daten können auch mit medizinischem Fachpersonal ausgetauscht werden, um eine bessere medizinische Beratung zu erhalten. Das Smart Armband ist ein unverzichtbares Werkzeug für alle, die ihre Gesundheit im Auge behalten möchten. Remote-Gesundheitsmanagement: Das Smart Armband ermöglicht die Fernüberwachung der Gesundheit, sodass Familienmitglieder oder Betreuer über den Gesundheitszustand des Trägers informiert bleiben können. Dies ist besonders nützlich für ältere Menschen oder Personen mit chronischen Erkrankungen. Das Armband ist kompatibel mit Huawei, Samsung, APPLE und Garmin Geräten. Die Fernüberwachungsfunktion bietet Sicherheit und ermöglicht ein rechtzeitiges Eingreifen, wenn gesundheitliche Probleme auftreten. Es fördert ein Gefühl der Verbundenheit und Fürsorge, auch wenn die räumliche Distanz die Lieben trennt. Diese Funktion ist von unschätzbarem Wert, um die Sicherheit und das Wohlbefinden gefährdeter Personen zu gewährleisten. Die Möglichkeit, Gesundheitsdaten aus der Ferne zu überwachen, kann Leben retten und die Lebensqualität verbessern. Wasserdichtes Fitness-Tracking: Dieses Smart Armband ist wasserdicht und eignet sich perfekt für die Verfolgung Ihrer Fitnessaktivitäten, auch beim Schwimmen oder bei intensiven Trainingseinheiten. Überwachen Sie Ihre Schritte, die zurückgelegte Strecke und die verbrannten Kalorien mit Genauigkeit. Es ist kompatibel mit Huawei, Samsung, APPLE und Garmin Geräten. Das wasserdichte Design stellt sicher, dass das Armband Schweiß, Regen und Spritzwasser standhält und somit für alle Arten von Aktivitäten geeignet ist. Diese Funktion ermutigt Benutzer, aktiv zu bleiben und ihre Fitnessziele zu erreichen, ohne sich Sorgen machen zu müssen, das Gerät zu beschädigen. Es ist ein zuverlässiger Begleiter für jeden Fitness-Enthusiasten. Das Armband ist so konzipiert, dass es den Strapazen des täglichen Lebens standhält und gleichzeitig genaue Daten liefert. Spezifikationen: Farbe: Schwarz Abmessungen: Länge: 6,98 cm, Breite: 2,6 cm, Höhe: 1,17 cm Material: Gehärtetes Glas/ABS+PC/Silikon Bildschirm: 0,96 Zoll Farbbildschirm Chip: JL 7013A Batteriekapazität: 110 mAh...21,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Blutdruck PresslingeMit Vitamin C, Kalium, Magnesium und Polyphenolen aus Pflanzenextrakten. Kalium trägt zur Aufrechterhaltung eines normalen Blutdrucks bei [1]. Olivenöl-Polyphenole, wie Hydroxytyrosol, tragen dazu bei, die Blutfette vor oxidativem Stress zu schützen [2].25,99 €*Versand: 2,90 €Sichere Weiterleitung zum Anbieter
-
Dr. Jacob's Blutdruck-Salz + Dr. Jacob's Blutdruck-TablettenAnwendungsgebiet von Dr. Jacob's Blutdruck-Salz + Dr. Jacob's Blutdruck-TablettenDr. Jacob's Blutdruck-Salz mit Kalium Salzersatz (250 g): Ernährungswissenschaftler empfehlen, auch in Bezug auf unseren Blutdruck, eine kaliumreiche, natriumarme Ernährung. Die Natriumreduktion und die Aufnahme von Kalium tragen zur Aufrechterhaltung eines normalen Blutdrucks bei. Mit Dr. Jacob's Blutdruck-Salz mit Kalium Salzersatz (250 g) fällt es leicht, die Zufuhr an Kalium zu steigern. Es kann wie Speisesalz verwendet werden und ist ideal für eine kochsalzreduzierte Ernährung geeignet. Tipps für eine kaliumreiche sowie natriumarme Ernährung: Vermeiden Sie möglichst verarbeitete Lebensmittel. Fertignahrung, Brot, Wurst, salzige Würzen und Knabberzeug sind die Hauptquellen für Salz. Achten Sie beim Einkauf auf die in den Nährwerttabellen angegebenen Salz- bzw. Natriumgehalte. Essen Sie ausreichend frisches Obst und Gemüse, Nüsse und Kräuter. Diese Lebensmittel sind besonders kaliumreich. Salzen Sie nicht beim Kochen, sondern erst am Tisch. So benötigt Ihre Mahlzeit für den gleichen Geschmack deutlich weniger Salz. Am besten kochen und backen Sie selbst! Dann wissen Sie sicher, was Sie essen. Dr. Jacob's Blutdruck-Tabletten Arginin Magnesium Kalium (126 stk): Mit den in Dr. Jacob's Blutdruck-Tabletten Arginin Magnesium Kalium (126 stk) enthaltenen Nährstoffen können Sie einen wissenschaftlich gesicherten Beitrag zu Ihrer Gesundheit und den folgenden normalen Körperfunktionen leisten: Aufrechterhaltung eines normalen Blutdrucks (Kalium) Herzfunktion (Vitamin B1) Kollagenbildung für die normale Funktion der Blutgefäße (Vitamin C) Säure-Basen-Stoffwechsel (Zink) Muskelfunktion und Nervensystem (Kalium + Magnesium) Energiestoffwechsel und Verminderung von Müdigkeit (Vitamin C + Vitamin B12) Homocystein-Stoffwechsel,19,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
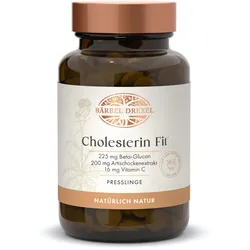
Cholesterin Fit PresslingeZur natürlichen Unterstützung eines gesunden Cholesterinspiegels mit Artischocke [1]. Artischockenextrakt trägt zur Aufrechterhaltung eines normalen Cholesterinspiegels im Blut bei [1]. Vitamin C trägt zu einer normalen Kollagenbildung für eine normale Funktion der Blutgefäße bei [2].19,99 €*Versand: 2,90 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.